
Amerika Piyasasının Tatsız Görünümü

Özet
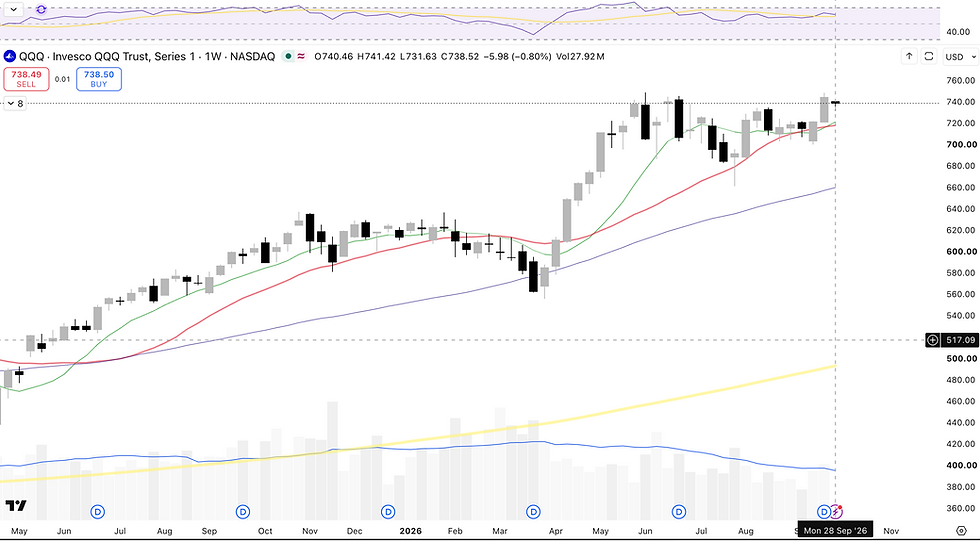
ABD ekonomisi güçlü kalmaya devam ediyor, şirket kârları yükseliyor ancak faizlerdeki artış hisse senetlerinin değerlemeleri üzerinde giderek daha fazla baskı oluşturuyor. Bu durum boğa piyasasının sona erdiği anlamına gelmiyor. Bununla birlikte, endeksin yükselmesini sağlayan koşullar değişiyor ve yatırımcıların şirket seçimlerinde daha dikkatli olmaları gereken bir döneme giriliyor. Şirket kârlarındaki güçlü momentumun ekonomik büyümenin sürdürülebilirliğine işaret etmekle birlikte artan tahvil faizleri ve yüksek kâr beklentilerinin piyasadaki hata payını azalttığına dikkat etmek gerek. 14 Ekim'de açıklanan enflasyon verileri bu ikinci görüşü güçlendiren yeni bir gelişme oldu. Enflasyonun %3,7'ye yükselmesiyle ABD 10 yıllık tahvil faizi %5,3'ü aştı.
Yazıya baslamadan önce hali hazırda piyasa:
S&P 500 ileri F/K 19,4x (Yıl başında 22,2x),
ABD 10 yıllık %5,32
Enflasyon sonrası yaklaşık ABD yıllık TÜFE %3,7 (Ağustosta %3,4)
Geçtiğimiz hafta öne çıkan en önemli konular:
Kâr büyümesi hâlâ piyasanın en büyük destekçisi. Ancak güçlü bilanço açıklamak tek başına yeterli olmayabilir; şirketlerin yüksek beklentileri de aşmaları gerekiyor.
Tahvil faizleri ciddi bir alternatif yaratıyor. %5,3 civarındaki 10 yıllık tahvil faizi, özellikle yüksek çarpanlardan işlem gören şirketlerin değerlemelerini zorluyor.
Endeks performansı ile piyasanın geneli arasında ayrışma var. Büyük teknoloji şirketleri endeksleri desteklerken çok sayıda hisse bu yükselişe katılamıyor.
ABD ekonomisinde henüz belirgin bir durgunluk işareti yok. Tüketim, istihdam ve şirket yatırımları dayanıklılığını koruyor. Ancak bu dayanıklılık Fed'in faiz indirimine gitmesini de zorlaştırıyor.
Önümüzdeki dönemin belirleyici değişkeni kâr büyümesi ile tahvil faizleri arasındaki ilişki olacak. Faizler yükselmeye devam ederse kâr büyümesinin daha büyük bölümünün yalnızca değerleme daralmasını telafi etmesi gerekebilir.
Şirket kârları piyasayı ne kadar daha taşıyabilir?
S&P 500'ün yıl başından bu yana gösterdiği performansta en dikkat çekici gelişme, fiyatlar yükselirken değerleme çarpanlarının gerilemesi. Endeksin ileriye dönük 12 aylık hisse başına kâr beklentisi yıl başından bu yana %31,1 yükselirken S&P 500 yalnızca %13,3 değer kazandı. Böylece ileri F/K çarpanı 22,2 seviyesinden 19,4'e gerilemiş.
Bu durum, yükselişin yalnızca yatırımcıların daha yüksek çarpan ödemesine dayanmadığını gösteriyor. Şirketlerin beklenen kazanç gücü, endeks fiyatından daha hızlı artmış. Ancak burada önemli bir ayrıntı var. İkinci çeyrekte %50'yi aşan kâr büyümesinin bir bölümünün olağan dışı yatırım değerleme kazançlarından kaynaklandığı belirtiliyor. Bu etkiler hariç tutulduğunda kâr büyümesi yaklaşık %25 seviyesine geriliyor.( Yardeni research)
Bu ayrım önemli. Çünkü piyasa bu ölçüde güçlü kâr artışlarının sürmesini beklerken, tek seferlik kazançların tekrarlanmaması ilerleyen çeyreklerde beklentilerin karşılanmasını zorlaştırabilir.
Yükselen faizlere karşı kâr büyümesi
Şirketlerin kârları artsa bile F/K çarpanlarındaki daralma endeks getirisini sınırlandırabilir.
Aşağıdaki çalışma bunu somutlaştırıyor. 404,51 dolarlık ileri hisse başı kar beklentisi ve 19,4x F/K çarpanı başlangıç kabul edildiğinde, farklı varsayımlar altında ortaya çıkabilecek sonuçlar şöyle:
Senaryo | EPS(hisse başı kar) değişimi | İleri F/K | Endeks etkisi |
Enflasyonda gevşeme | +%8 | 20,0x | +%11,3 |
Güçlü kâr, yüksek faiz | +%10 | 18,0x | +%2,1 |
Büyümede yavaşlama | +%2 | 17,5x | -%8,0 |
Kâr daralması | -%5 | 16,5x | -%19,2 |
Bu tablo bir fiyat hedefi veya olasılık tahmini değildir. Farklı EPS ve F/K varsayımlarının teorik fiyat etkisini gösterir; temettüler hariçtir.
Özellikle ikinci senaryo dikkat çekici. Şirketler kâr beklentilerini %10 artırmayı başarsalar bile değerleme çarpanı 19,4'ten 18'e gerilerse endeks getirisi yalnızca %2 civarında kalıyor. Dolayısıyla önümüzdeki dönemde doğru şirketi bulmak kadar, o şirket için ödenen fiyat da önem kazanacak.
(Hesaplama yöntemi: Endeks değeri = Hisse başına kar (eps) x F/K = 404,51 x 19.4x = 7,847.5 endeks değeri. Eğer 404,51 değil de %10 büyürse 444.96 olması beklenir. 18x ileri F/K ile hesaplandığında beklenen endeks değeri 8,009.3 oluyor. Yani 8,009.3/7,847.5 - 1= %2,1 )
Piyasa genişliği: Endeks yükselirken hisselerin çoğu neden zorlanıyor?
Temmuz başında S&P 500 şirketlerinin %65'i 200 günlük hareketli ortalamalarının üzerinde işlem görürken bu oran %47'ye kadar gerilemiş. S&P 500 şirketlerinin %41,2'sinin yıl başından bu yana negatif getiride olduğu unutmamak gerekir.
200 günlük ortalamasının üzerindeki S&P 500 hisseleri:
Temmuz başı : %65
Ekim: %47
Bu veriler piyasanın iç yapısının endeksin kendisi kadar güçlü olmadığını gösteriyor. Ki bununla ilgili ayrıca geçen haftalarda yazmıştım. Bununla birlikte ileriye dönük gelir ve kâr tahminleri yukarı yönlü revize edilen şirketlerin oranı artıyor. Ayrıca S&P 500'ün 11 sektörünün tamamında üçüncü çeyrek için yıllık bazda pozitif gelir ve kâr büyümesi bekleniyor.
Burada iki farklı piyasa genişliği kavramını ayırmak gerekiyor:
Fiyat genişliği: Kaç hisse yükselişe katılıyor?
Kâr genişliği: Kaç şirketin beklenen kârlılığı iyileşiyor?
Şu anda fiyat genişliği zayıflarken kâr genişliğinin iyileştiğine ilişkin işaretler var. Bu ayrışma iki şekilde sonuçlanabilir. Kâr beklentilerindeki iyileşme fiyatlara da yansırsa yükseliş daha fazla sektöre yayılabilir. Ancak faizler artmaya devam ederse şirketler daha fazla kâr etseler bile hisse fiyatları beklenen performansı gösteremeyebilir.
Güçlü ABD ekonomisi neden aynı zamanda risk oluşturuyor?
Son açıklanan tüketim ve istihdam verilerine bakalım:
Gösterge | Son veri |
Redbook mağaza satışları, yıllık | +%10,4 |
Bank of America kart harcamaları, yıllık | +%6,2 |
Düşük gelir grubunda vergi sonrası ücret büyümesi | +%4,5 |
NFIB küçük işletme işe alım planı | %17 |
NFIB işe alım planı tarihsel ortalaması | %11 |
Özellikle düşük gelirli tüketicilerin ücret ve harcama artışlarının yüksek olması, tüketimin yalnızca varlıklı hanehalklarının desteğiyle ayakta kalmadığı yönünde olumlu bir işaret. Ancak bu rakamların önemli bölümü nominal. Enflasyon yükseldiğinde nominal harcamaların artması her zaman aynı ölçüde reel talep artışı anlamına gelmiyor. Ayrıca güçlü istihdam ve ücret büyümesi tüketimi desteklerken talebin canlı kalması enflasyonun düşmesini zorlaştırabilir.
Burada ekonomide bir ikilem oluşuyor:
Güçlü büyüme - Güçlü tüketim - Yüksek şirket gelirleri - Kalıcı enflasyon riski - Yüksek faizler - Değerleme baskısı.
Bu zincirdeki en kritik konu, verimlilik artışlarının ne ölçüde devreye gireceği. Yapay zekâ yatırımlarının verimliliği artırarak ücret artışlarının maliyet baskısını dengeleyebileceğini biliyoruz. Bu gerçekleşirse ekonomi büyümeye devam ederken enflasyon baskısı azalabilir. Ancak yapay zekâ yatırımlarının ilk aşamada enerji, finansman ve altyapı talebini artırması, kısa vadede tam tersine enflasyon ve tahvil faizleri üzerinde yukarı yönlü baskı oluşturmaya devam ediyor.
Bugünkü enflasyon erisi bu tabloyu nasıl değiştirdi?
14 Ekim'de açıklanan eylül enflasyon verisi piyasa için olumsuz bir gelişme oldu. Manşet TÜFE aylık %0,6, yıllık %3,7 artarken çekirdek TÜFE aylık %0,3, yıllık %2,6 yükseldi. Bu sonuçlar tahvil getirilerini artırdı ve Fed'in yeniden faiz artıracağına ilişkin beklentileri güçlendirdi. (reuters)
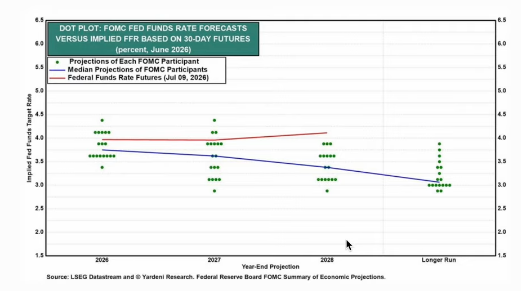
Fed, 16 Eylül'deki toplantısında politika faizini %3,75–4,00 aralığına yükseltmişti. Üstelik çekirdek enflasyondaki artış, fiyat baskısının sadece enerjiyle sınırlı olmadığını gösteriyor. Fed'in resmî %2 enflasyon hedefinin TÜFE değil PCE fiyat endeksi üzerinden tanımlandığını da belirtmek gerekiyor.
Tahvil faizi neden kritik?
ABD 10 yıllık tahvil faizi yaklaşık %5,32'ye ulaşmış durumda. S&P 500'ün 19,4x ileri F/K çarpanına karşılık gelen beklenen kâr verimi ise yaklaşık %5,15. (1/19,4 den geliyor) Bu ikisi arasındaki basit fark yaklaşık -17 baz puan. Bu hesap gerçek bir hisse senedi risk primi ölçümü değil; çünkü gelecekteki kâr büyümesini, dağıtımları ve diğer riskleri dikkate almıyor. Ancak bugünkü değerlemelerin tahvil faizlerine ne kadar hassas hâle geldiğini göstermesi açısından faydalı.
Özellikle nakit akışlarının büyük kısmını uzak gelecekte üretmesi beklenen yüksek büyüme şirketleri, iskonto oranındaki artıştan daha fazla etkilenebilir. Dolayısıyla bu ortamda yalnızca büyüme oranına bakmak doğru değil. Büyümenin ne kadarı serbest nakit akışına dönüşüyor ve bu büyüme için ne kadar yeni sermaye gerekiyor soruları da belirleyici.
Sektörel görünüm ve portföy yönetimi açısından
Alan | Temel değerlendirme |
Büyük teknoloji | Güçlü nakit akışı avantaj, yüksek çarpanlar risk |
Yarı iletkenler | Yapay zekâ talebi güçlü, beklenti ve döngüsellik riski yüksek |
Enerji | Yükselen petrol fiyatlarından faydalanabilir |
Sanayi ve elektrik altyapısı | Yatırım harcamaları destekleyici, maliyet ve finansman seçicilik gerektiriyor |
Finansallar | Güçlü ekonomi destekleyici, fonlama maliyetleri ve kredi kalitesi izlenmeli |
Gayrimenkul ve konut | Yüksek faizler belirgin baskı yaratıyor |
Küçük ölçekli şirketler | Yeniden finansman ihtiyacı yüksek olanlar daha kırılgan |
Benim dikkatimi çeken nokta, bu ortamda teknoloji şirketlerini bütünüyle azaltmayı ya da enerji şirketlerini bütünüyle artırmayı gerektirecek kadar tek yönlü bir görünüm olmaması. Örneğin yarı iletken sektöründe güçlü yapay zekâ talebi sürerken yüksek faizler, sektörün bazı şirketlerinin değerleme çarpanlarını baskılayabilir. Benzer şekilde enerji şirketleri yükselen petrol fiyatlarından yararlanabilirken petrol fiyatları üzerinden oluşan enflasyon baskısı piyasadaki diğer varlıkları olumsuz etkileyebilir. Bu nedenle hisse seçerken özellikle net borçluluk, faiz karşılama oranı, serbest nakit akışı dönüşümü, fiyatlama gücü ve kâr tahminlerinin revizyon yönü üzerinde durmak gerekiyor.
Önümüzdeki dönemde hangi göstergeleri takip etmeliyiz?
10 yıllık ABD tahvil faizi
Faizlerin kalıcı olarak yüksek seyretmesi veya daha da yükselmesi, endeksin kâr büyümesinden faydalanmasını zorlaştırabilir.
İleri EPS revizyonları
Sadece açıklanan bilançolara değil, analistlerin gelecek 12 aya ilişkin tahminlerini yukarı mı yoksa aşağı mı revize ettiklerine bakmak gerekiyor. Ayrıca endeksin tamamı için beklenen EPS rakamlarını da daha yakından takip etmek gerekecek. Benim görüşüm özellikle kısa vadede F/K tarafında piyasa fiyatlamasının biraz daha negatif olabileceği yönünde. Bu durumda zaten piyasa üzerinde baskı hissedilmesi de kaçınılmaz oluyor.
Piyasa genişliği
S&P 500 eşit ağırlıklı endeksinin performansı, 200 günlük ortalamanın üzerindeki hisse oranı ve yeni zirve/dip yapan şirketlerin sayısı önemli sinyaller verebilir.
28 Ekim Fed toplantısı ve üçüncü çeyrek bilançoları
Enflasyon karşısında Fed'in tutumu ile şirketlerin gelecek çeyreklere yönelik beklentileri, piyasanın yönünün belirlenmesinde önemli olacak.
Genel sonuç ve piyasa görüşüm
ABD hisse senetleri için orta vadeli görüşümü temkinli olumlu, kısa vadeli görünümü ise dalgalı ve seçici olarak tanımlardım. Ekonomik dayanıklılık ve kâr büyümesine yönelik iyimserli destekleyen veriler bulunuyor. Ancak yüksek faizlerin hisse senetleri üzerindeki baskısı artık göz ardı edilemeyecek bir boyutta. Yılın ilk bölümünde güçlü kâr artışları sayesinde değerleme çarpanlarındaki daralmaya rağmen yükselmeyi başaran endeksin önümüzdeki dönemde aynı performansı göstermesi daha zor olabilir. Burada asıl risk, ekonominin mutlaka resesyona girmesi değil. Ekonominin güçlü kaldığı, enflasyonun istenilen ölçüde düşmediği ve faizlerin uzun süre yüksek seviyelerde seyrettiği bir senaryoda da hisse senetleri zorlanabilir. Bununla birlikte, kâr tahminlerindeki iyileşmenin daha fazla sektöre yayılması önemli bir fırsat oluşturuyor. Bugün endekslerin gerisinde kalan bazı şirketlerde kâr beklentileri gerçekten yükselmeye devam ediyorsa, mevcut ayrışma ilerleyen dönemde yeni yatırım fırsatları yaratacaktır.
Temel düşüncem şu: Piyasanın yönünü artık yalnızca büyümenin gücü değil, bu büyümenin hangi faiz ve değerleme koşulları altında gerçekleştiği belirleyecek. Bu nedenle agresif biçimde endeksin yükselişini takip etmektense, kârlılığı görünür, nakit akışı güçlü ve değerlemesi makul şirketlere yönelen bir yaklaşım daha tutarlı görünüyor.
Bu yazı kişisel görüşlerimi yansıtmakta olup; kişiye özel yatırım tavsiyesi değildir.

Yorumlar