
Endeks Yükselirken Piyasa Neden Zayıf Hissediliyor?

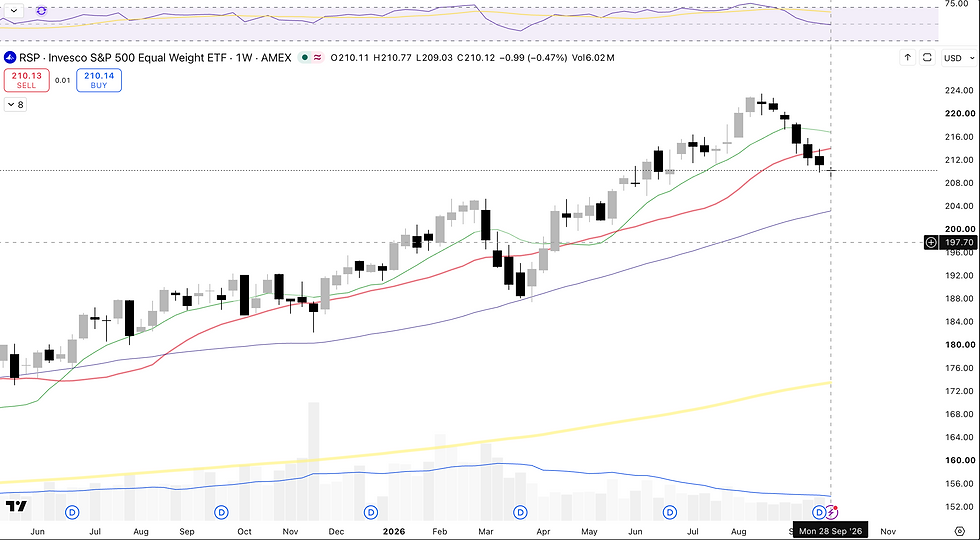
Eylül ayı sona ererken ABD piyasalarına yalnızca S&P 500 üzerinden bakmak yanıltıcı olabilir. Endeks ayı yaklaşık %0,8 artıda geçiriyor ve ilk bakışta piyasanın tarihsel olarak zayıf kabul edilen eylül ayını oldukça rahat atlattığı düşünülebilir. Ancak endeksin biraz altına indiğimizde karşımıza çok farklı bir tablo çıkıyor. Aynı dönemde eşit ağırlıklı S&P 500 yaklaşık %3,8 gerilerken Russell 2000 %4,0, S&P MidCap 400 ise %2,8 düşmüş durumda. On bir S&P 500 sektörünün sekizi ayı negatif bölgede geçiriyor. Buna karşılık Information Technology %4,8 ve Communication Services %5,7 yükselerek endeksi yukarıda tutuyor. Dolayısıyla bugün gördüğümüz şey geniş tabanlı bir piyasa yükselişinden çok, endeks ağırlığı yüksek birkaç sektörün yarattığı güçlü bir manşet performansı. (Yazıya başladığımda piyasa yeni açılmıştı ve nasdaq -1% başlamıştı...)
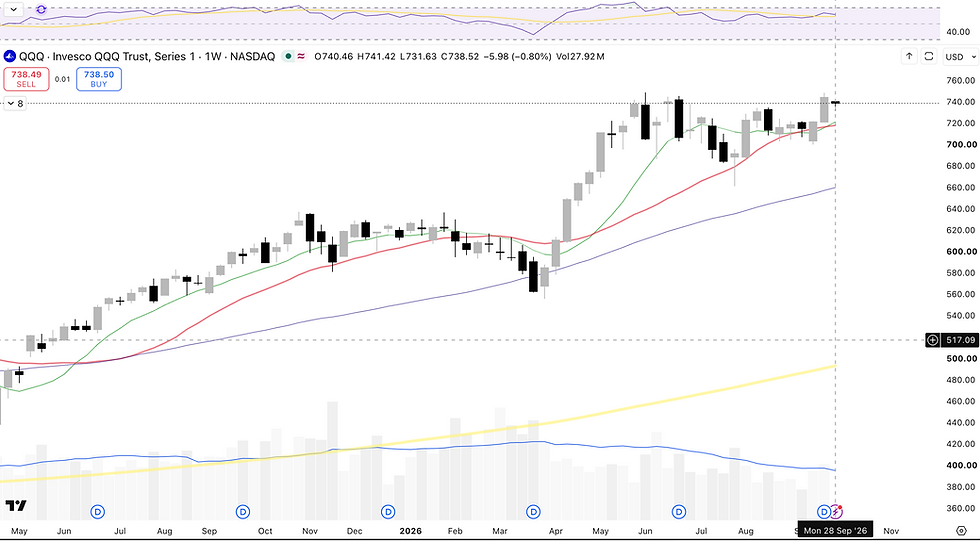
Bu ayrışma yılbaşından bu yana getirilerde de görülmeye başladı. Eylül ayına girerken eşit ağırlıklı S&P 500 yılbaşından bu yana %14,5 yükselmiş ve piyasa değeri ağırlıklı S&P 500’ün %12,3’lük performansının önünde bulunuyordu. Ayın sonuna geldiğimizde ise tablo tersine dönmüş durumda. S&P 500’ün yılbaşından bu yana getirisi %13,1 seviyesindeyken eşit ağırlıklı endeks %10,2’ye geriledi. Yani yalnızca bir ay içerisinde piyasa liderliğinin yeniden büyük şirketlere doğru ciddi biçimde yoğunlaştığını görüyoruz.
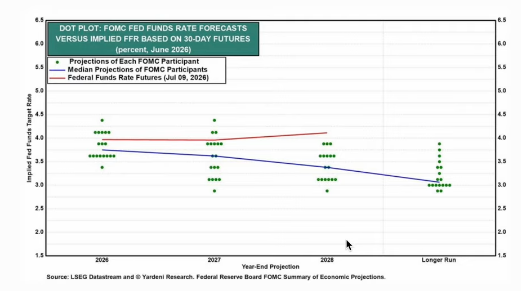
Bu ayrışmanın arkasındaki en önemli değişken ise tahvil faizleri. ABD 10 yıllık tahvil faizi eylül ayında yaklaşık 44 baz puan yükselerek %5,18 seviyesine ulaştı ve 2007’den bu yana görülmeyen seviyeleri gördü. 2 yıllık tahvil faizindeki hareket daha da sert oldu; ay içerisinde yaklaşık 53 baz puan yükselerek %4,88’e çıktı. Fed politika faizinin hâlâ %3,75-%4,00 aralığında olduğu düşünüldüğünde, tahvil piyasasının para politikasına ilişkin oldukça farklı bir beklenti fiyatladığını söylemek mümkün. Vadeli piyasalarda Nisan 2027’ye kadar üç ek faiz artırımı ihtimalinin fiyatlanmaya başlaması da hisse piyasasının neden baskı altında kaldığını açıklıyor.
Burada sorun yalnızca faiz seviyesinin yüksek olması değil, hareketin çok kısa sürede gerçekleşmesi. Yüksek faizler şirketlerin gelecekte yaratacağı nakit akımlarının bugünkü değerini düşürüyor, finansman maliyetlerini artırıyor ve yatırımcıların önüne oldukça güçlü bir risksiz getiri alternatifi çıkarıyor. Dolayısıyla bugün birçok şirkette gördüğümüz zayıflığı doğrudan şirket operasyonlarında yaşanan bir bozulmayla açıklamak doğru değil. Bazı sektörlerde asıl sorun kâr değil, yatırımcıların o kâr için ödemeye razı olduğu çarpanın düşmesi.
Utilities sektörü bunun en net örneklerinden biri. Sektör yılbaşından bu yana %7,4 gerilerken, Electric Utilities %8,3, Independent Power Producers ise %11,2 düşmüş durumda. Buna rağmen sektörün ileriye dönük kâr beklentileri yılbaşından bu yana %6,4 yükseldi. Aynı dönemde forward F/K çarpanı yaklaşık %12,4 geriledi. Başka bir ifadeyle sektörün kazanç beklentileri yükselirken hisse fiyatları düşüyor. Burada yaşanan temel problem operasyonel performanstan çok değerleme.
Bunun nedenini anlamak zor değil. ABD 10 yıllık tahvili %5,1-%5,2 civarında getiri sunarken, yatırımcının düşük büyüme gösteren ve ağırlıklı olarak temettü için tuttuğu utility şirketlerine eskisi kadar yüksek çarpan ödemesi için güçlü bir gerekçe kalmıyor. Buna rağmen satışların geldiği nokta sektörün değerlemesini ilginç hale getirmeye başladı. Utilities yaklaşık 15,5x forward F/K ile işlem görürken S&P 500’ün aynı çarpanı yaklaşık 19,2x seviyesinde. Analistler sektör kârlarının bu yıl %11,3, 2027’de ise yaklaşık %9,1 büyümesini bekliyor. Dolayısıyla tahvil faizlerinde kalıcı bir sakinleşme görülmesi halinde, bugüne kadar faiz artışından en fazla zarar gören sektörlerden biri olan Utilities aynı mekanizmanın tersine dönmesinden de faydalanabilir.
Piyasanın diğer ucunda ise yarı iletkenler bulunuyor. Buradaki tablo Utilities’ın neredeyse tam tersi. S&P 500 Semiconductors endeksi yalnızca geçtiğimiz hafta %3,6 yükselirken aybaşından bu yana getirisi %6,8’e ulaştı. Bunun arkasında yalnızca fiyat momentumu değil, son derece güçlü kâr beklentileri bulunuyor. Analistlerin mevcut tahminlerine göre yarı iletken şirketlerinin toplam kârlarının 2026’da yaklaşık %113, 2027’de ise %73,5 büyümesi bekleniyor. Aynı dönemde gelir büyümesi beklentileri sırasıyla %71,6 ve %60,7 seviyesinde. Sektörün ileriye dönük kâr marjı ise %51,2 gibi oldukça yüksek bir seviyede.
Daha ilginç olan nokta ise değerleme tarafında ortaya çıkıyor. Bu kadar yüksek büyüme beklentisine rağmen yarı iletken endeksi yaklaşık 16,5x forward F/K ile işlem görüyor. S&P 500’ün forward F/K’sı ise yaklaşık 19,2x. Yani mevcut konsensüs tahminlerine göre yarı iletken şirketleri piyasanın genelinden çok daha hızlı kâr büyümesi sunarken, buna rağmen yaklaşık üç çarpan daha düşük bir forward F/K ile işlem görüyor. Elbette burada kritik soru, analistlerin öngördüğü bu olağanüstü kâr büyümesinin ne kadarının gerçekleşeceği. Ancak mevcut tahminler üzerinden bakıldığında yarı iletkenlerdeki ralliyi yalnızca “AI heyecanı nedeniyle pahalılaşan hisseler” şeklinde tanımlamak pek doğru görünmüyor.
Sektörün teknoloji içerisindeki ağırlığı da giderek artıyor. Yarı iletken şirketleri Information Technology sektörünün toplam piyasa değerinin yaklaşık %41,2’sini oluştururken, sektörün ileriye dönük toplam kârının %53,8’ini üretiyor. Bu oran ağustos ayında %51,9 seviyesindeydi. Yani teknoloji sektörünün beklenen kârlarının giderek daha büyük bir bölümü yarı iletken şirketlerinden geliyor. Piyasanın neden bu şirketlere bu kadar güçlü şekilde yöneldiğini anlamak açısından bu rakam bence önemli.
Yapay zekâ yatırımlarının ilk döneminde piyasanın odağı büyük ölçüde GPU talebi ve Nvidia üzerindeydi. Ancak Meta’nın Muse gibi yeni nesil AI agent uygulamaları hikâyenin daha geniş bir donanım talebine dönüşebileceğini gösteriyor. Bu sistemler yalnızca kullanıcıların sorularına cevap vermiyor; tarayıcı kullanıyor, farklı araçlara erişiyor ve kullanıcı adına arka planda görevler gerçekleştiriyor. Böyle bir hesaplama mimarisi yalnızca AI hızlandırıcılarına değil, güçlü genel işlem kapasitesine de ihtiyaç duyuyor. AMD’nin eylül ayında yaklaşık %34 yükselmesine karşılık Nvidia’nın aynı dönemde yalnızca %1,9 yükselmesi, yatırımcıların AI donanım hikâyesini GPU’ların ötesine taşımaya başladığını gösteren ilginç bir ayrışma.
Ancak tam da burada piyasanın temel riski ortaya çıkıyor. Yarı iletkenlerin temel görünümü güçlü olabilir fakat endekslerin giderek daha fazla küçük bir hisse grubuna bağımlı hale gelmesi farklı bir problem. Birkaç mega şirketin güçlü performansı S&P 500’ü pozitif bölgede tutmaya yetiyor. Fakat aynı dönemde Russell 2000’in %4, equal-weight S&P 500’ün %3,8 ve Dow Transportation’ın %8 geriliyor olması piyasanın altında çok daha sert bir düzeltmenin yaşandığını gösteriyor.
Bu nedenle bugün “borsa yükseliyor” demek tek başına fazla bir şey anlatmıyor. Hangi hisselerin yükseldiği, kaç sektörün harekete katıldığı ve piyasa genişliğinin nasıl geliştiği çok daha önemli. Endeks seviyesinde sakin görünen piyasa, portföyün içinde bambaşka hissedilebilir.
Yapay zekâ tarafındaki bir diğer önemli gelişme ise teknolojinin artık yalnızca kazanan şirketleri değil, kaybedebilecek iş modellerini de ortaya çıkarmaya başlaması. AI agent uygulamalarının yaygınlaşması, tüketicinin şirketlerle doğrudan ilişki kurma biçimini değiştirebilir. Bugün bir uçak bileti almak, otel rezervasyonu yapmak, finansal ürün karşılaştırmak veya alışveriş yapmak için doğrudan belirli platformlara giriyoruz. Gelecekte bu işlemlerin önemli bölümünü kişisel yapay zekâ ajanlarının kullanıcı adına gerçekleştirmesi mümkün.
Böyle bir dünyada tüketicinin hangi platforma girdiği veya hangi ürünü gördüğü şirketlerin kontrolünden çıkıp yapay zekâ aracısının karar mekanizmasına geçebilir. Bu nedenle yapay zekâ hikâyesini yalnızca “hangi yarı iletken şirketi daha fazla çip satacak?” sorusuna indirgemek yetersiz kalıyor. Daha büyük soru, yapay zekânın mevcut sektörlerdeki kâr havuzunu nasıl yeniden dağıtacağı. Seyahat platformlarından finansal aracılara ve e-ticaret şirketlerine kadar müşteriyle doğrudan temas üzerinden para kazanan birçok iş modeli önümüzdeki yıllarda bu dönüşümle karşılaşabilir.
Materials tarafında ise daha karmaşık bir resim var. Sektör kârlarının 2026’da %38,7 büyümesi beklenirken 2027 tahmini yalnızca %11,4. Özellikle çelik tarafında yavaşlama oldukça belirgin. Analistler sektör kârlarının bu yıl %137,4 büyümesini beklerken 2027 tahmini %8’e, 2028 tahmini ise %-6,9’a düşüyor. Üstelik 2027 ve 2028 tahminleri bir süredir aşağı yönlü revize ediliyor. Dolayısıyla çelikte bugün görülen son derece güçlü kârların kalıcı kabul edilmesi zor.
Bakır ise Materials içerisindeki önemli istisna. Bakır şirketlerinin kârlarının bu yıl %70,3, 2027’de ise %38,9 büyümesi bekleniyor. Gelir büyümesinin de %14’ten %20,6’ya hızlanması öngörülüyor. Bakır fiyatının pound başına 6,70 dolara çıkarak önceki 6,57 dolarlık zirveyi aşması da bu görünümü destekliyor. Elektrifikasyon, enerji şebekeleri, veri merkezleri ve AI altyapısının yarattığı elektrik talebi düşünüldüğünde bakır tarafındaki hikâyenin çeliğe göre daha yapısal olduğu söylenebilir.
Altında ise tablo biraz farklı. Altın yaklaşık 4.286 dolar seviyesinde bulunurken madencilik şirketlerinin 2026 kâr büyümesi tahmini yılın başında %50’nin üzerindeyken %36,1’e gerilemiş durumda. Buna rağmen sektörün forward kâr marjı %38,8 ve forward F/K’sı yalnızca 12,1x civarında. Yani altın madencileri tarafında beklentiler aşağı revize edilmiş olsa da değerlemelerin piyasanın geneline kıyasla oldukça düşük olduğu bir yapı var.
Materials sektörünün tamamında da benzer bir değerleme sıkışması görülüyor. Sektörün ileriye dönük kâr beklentileri yılbaşından bu yana %22,6 yükselirken forward F/K’sı yaklaşık %9,7 geriledi. Bugün Materials yaklaşık 17x forward kazançla işlem görürken S&P 500 yaklaşık 19,2x seviyesinde. Burada da piyasanın güçlü mevcut kârları değil, 2027 sonrasında gelecek büyüme yavaşlamasını fiyatladığını söylemek mümkün.
Bütün bu rakamları yan yana koyduğumuzda ABD piyasasında oldukça ilginç bir denge oluşuyor. Ekonomi hâlâ güçlü, şirket kârları tamamen bozulmuş değil ve yapay zekâ yatırımları bazı sektörlerde olağanüstü büyüme yaratıyor. Ancak aynı ekonomik güç enflasyonun kalıcı olmasına ve Fed’in uzun süre sıkı kalmasına neden olabilecek bir ortam da yaratıyor. Sonuç olarak iyi ekonomik veri artık otomatik olarak iyi piyasa haberi anlamına gelmiyor. Güçlü büyüme şirketlerin gelirlerini artırırken aynı anda tahvil faizlerini yukarı taşıyarak bu gelirlerin değerleme çarpanını aşağı çekebiliyor.
Bu nedenle benim açımdan önümüzdeki dönemde izlenmesi gereken en önemli göstergelerden biri S&P 500’ün seviyesi değil, piyasa genişliği olacak. Eğer 10 yıllık tahvil faizi %5 civarında kalırken piyasa liderliği birkaç mega teknoloji ve yarı iletken şirketiyle sınırlı kalmaya devam ederse, endeks güçlü görünmesine rağmen yatırım ortamı oldukça seçici olmaya devam edebilir. Buna karşılık faizlerde bir sakinleşme görür ve equal-weight endeks ile küçük şirketler yeniden harekete katılmaya başlarsa, bugünkü dar liderlik daha sağlıklı ve geniş tabanlı bir yükselişe dönüşebilir.
Eylül ayının verdiği mesaj bu açıdan oldukça net. S&P 500 kötü bir ay geçirmedi; fakat piyasanın tamamı için aynı şeyi söylemek mümkün değil. Bundan sonra cevaplanması gereken soru eylül ayının bitip bitmediği değil, eylülü zorlaştıran koşulların sona erip ermediği. %5’in üzerindeki uzun vadeli faizler kalıcı mı olacak, piyasa liderliği yeniden genişleyecek mi ve bugünkü güçlü kâr beklentileri özellikle yarı iletkenlerde gerçekleşebilecek mi? Önümüzdeki dönemin yönünü belirleyecek temel tartışmanın bu üç başlık etrafında şekilleneceğini düşünüyorum.

Yorumlar