
Fed Tarafında Ton Belirgin Şekilde Şahinleşiyor

Güncelleme tarihi: 27 Eyl
Son FOMC toplantısının ardından açıklanan projeksiyonlara baktığımızda, Fed üyelerinin faiz konusunda önceki döneme göre daha şahin bir noktaya geldiğini görüyoruz.
Medyan beklentiye baktığımızda doğrudan güçlü bir faiz artışı beklentisinden söz etmek mümkün değil. Ancak üyelerin tahminlerinin dağılımında yukarı yönlü bir ayrışma dikkat çekiyor. Hatta toplantıya katılan üyelerden birinin mevcut dönemde faiz artırılması gerektiğini düşündüğü anlaşılıyor.
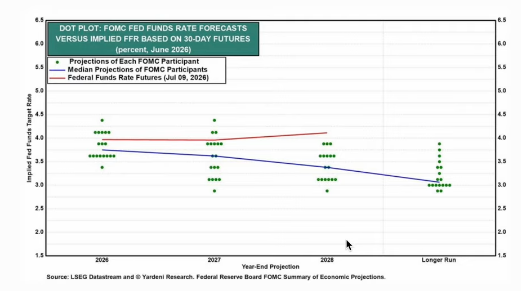
Bence buradaki önemli değişiklik bu.
Birkaç ay önce tartıştığımız konu Fed’in faiz indirimlerine ne zaman başlayacağı ve indirim sürecinin ne kadar hızlı ilerleyeceğiydi. Şimdi ise bazı üyelerin yeniden faiz artışını tartıştığı bir noktaya geldik.
Bu açık biçimde daha şahin bir Fed anlamına geliyor.
Uzun vadeli faiz beklentilerinin de geçmişte alışık olduğumuz seviyelerden daha yukarıda oluşması önemli. Fed üyeleri uzun vadede faizlerin yaklaşık %3 civarında dengelenmesini bekliyor. Bu da piyasanın önümüzdeki yıllarda geçmiş döneme göre daha yüksek bir doğal faiz ortamını kabul etmek zorunda kalabileceğine işaret ediyor.
Toplantı notlarında Fed’in önceliklerinin de değiştiği görülüyor. Şu aşamada enflasyon temel problem olarak görülürken iş gücü piyasası konusunda aynı derecede ciddi bir endişe yok.
Dolayısıyla piyasalar açısından iki temel değişken öne çıkıyor: şirket kârları ve Fed’in faiz politikası.
Şahin Fed’e Rağmen ABD Borsaları Güçlü
Faiz tarafındaki bu şahin görünüme rağmen ABD hisse senedi piyasalarının oldukça dirençli kaldığını düşünüyorum.
ABD tahvil faizleri yüksek seviyelerde. Özellikle kısa ve uzun vadeli faizler 2025’in yüksek seviyelerine yakın bölgelerde hareket ediyor. Buna rağmen S&P 500 ve Nasdaq zirvelerinden çok uzaklaşmış değil.
S&P 500 tarafında ayrıca önemli bir rotasyon görüyoruz.
Sadece büyük teknoloji şirketlerinin değil, eşit ağırlıklı endeksin, orta ölçekli şirketlerin bulunduğu S&P 400’ün ve küçük şirketlerin bulunduğu S&P 600’ün de görece güçlü kalması piyasa genişliği açısından olumlu.
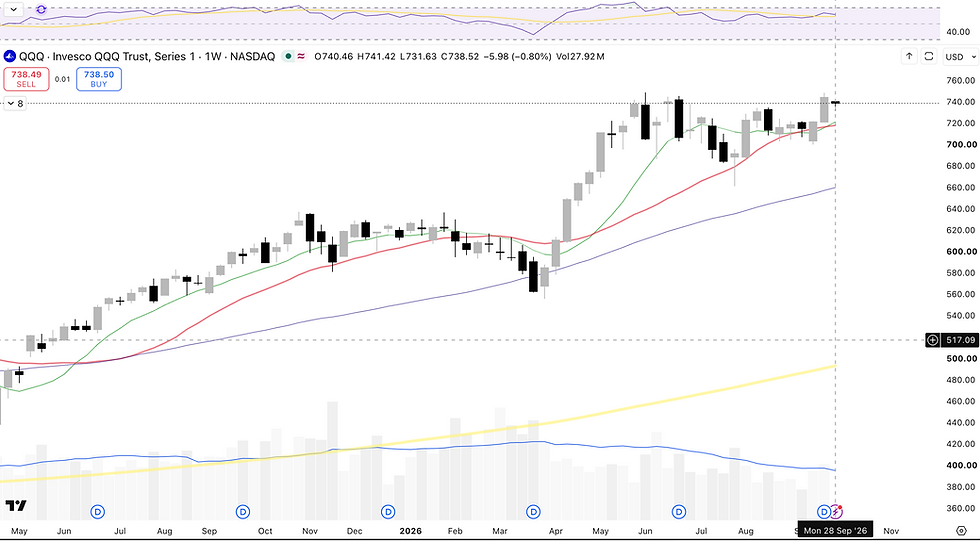
Nasdaq diğer endekslere göre biraz daha zayıf görünse de son birkaç günlük fiyat hareketinin daha yapıcı olduğunu düşünüyorum. Uzun vadeli trend henüz belirgin biçimde bozulmuş değil.
Burada bana göre önemli nokta şu: Fed’in şahinleşmesine rağmen piyasa bunu şu ana kadar çok sert şekilde fiyatlamadı.
Bu da yatırımcıların şu aşamada para politikasından çok yaklaşan bilanço dönemine odaklandığını düşündürüyor.
Şirketlerin kâr beklentileri halen oldukça sağlıklı ve tahminler zaman içerisinde yukarı revize ediliyor. Fakat bunun bir başka sonucu da beklentilerin oldukça yükselmiş olması.
Bu nedenle bilanço döneminde şirketlerin sadece iyi sonuç açıklaması yeterli olmayabilir. Özellikle büyük şirketlerin beklentinin altında kalan bir guidance vermesi ya da gelecek dönemle ilgili olumsuz açıklamalar yapması volatiliteyi ciddi şekilde artırabilir.
Aynı durum makro veriler için de geçerli. Beklentiler o kadar yükseldi ki iyi gelen bir enflasyon verisinin bile piyasada çok güçlü pozitif tepki yaratmaması mümkün.
Buna karşılık piyasa yüksek faiz ortamını yavaş yavaş kabullenerek yukarı yönlü hareketini sürdürebilir.
Önümüzdeki dönemde bunun cevabını büyük şirketlerin bilançolarında göreceğiz.
Güçlü Dolar Riskli Varlıkların Önündeki Engellerden Biri

DXY’da 100,5 civarındaki seviyelerin aşağı kırılması bence hem hisse senetleri hem de altın ve gümüş açısından rahatlatıcı olabilir. Fakat şu aşamada doların güçlü kalmakta ısrar ettiğini görüyoruz.
Bu nedenle riskli varlıkların tam anlamıyla rahatladığını söylemek zor.
Fed tutanaklarında enflasyonun ekonominin farklı alanlarına yayıldığı yönündeki değerlendirmeler de dikkat çekiyor. Yapay zekâ yatırımlarının ve bu alandaki yüksek harcamaların dahi bazı kalemlerde enflasyonist baskı yaratabileceği tartışılıyor.
Petrol fiyatlarının geri çekilmiş olmasına rağmen enflasyon beklentilerinde çok güçlü bir düzelme görmememiz de Amerika’daki enflasyon probleminin kolay çözülemeyebileceğini gösteriyor.
Altında Henüz Güçlü Bir Pozitif Sinyal Görmüyorum
Altın tarafında haftalık grafiğe baktığımda şu anda çok güçlü bir pozitif görünüm görmüyorum.
Bir önceki haftanın altında gerçekleşen kapanış ve fiyatın 4.200 dolar civarındaki önemli seviyelerin üzerine yerleşmekte zorlanması kısa vadede temkinli olmama neden oluyor.
Ben altında daha pozitif olabilmek için düşen trendin yukarı kırıldığını görmek isterim. Böyle bir kırılma aynı zamanda uzun vadeli bazı önemli teknik seviyelerin de üzerine çıkılması anlamına geleceği için yeni bir yukarı hareketin başlangıcı olabilir.
Günlük grafikte ise daha olumlu bazı sinyaller var. Fiyatın kısa vadeli yükselen trend oluşturduğunu ve momentum göstergelerinde aşırı satım bölgesinden bir toparlanma yaşandığını görüyoruz.
Dolayısıyla tamamen negatif değilim.
Fakat şu aşamada benim için kritik nokta düşen trendin kırılması.

Gümüş Altını Takip Ediyor
Gümüş tarafında görünüm altına oldukça benziyor ancak hareketler doğal olarak daha sert.
Gümüşün belirli seviyelerde destek bulduğunu söylemek mümkün fakat henüz güçlü bir yukarı hareket görmüyoruz.
Kısa vadeli desteklerin aşağı kırılması durumunda yeniden daha düşük seviyelerin test edilmesi mümkün olabilir. Böyle bir geri çekilme gümüş tarafında yeni pozisyon almak için daha güvenli bir alan yaratabilir.
Dolayısıyla altın ve gümüş tarafında şu aşamada acele etmek yerine fiyat hareketinin yönünü biraz daha netleştirmesini bekliyorum.
BIST’te Sıkışma Devam Ediyor
Türkiye tarafında ise piyasanın önemli bir sıkışma alanında olduğunu düşünüyorum.
Endeks 14.000 seviyesinin altına kalıcı biçimde düşmek istemiyor fakat aynı zamanda 14.600 seviyesinin üzerine çıkmakta da zorlanıyor.
Dolayısıyla bir süredir belirgin bir yön oluşmuş değil.

Türkiye açısından bir diğer risk, bazı uluslararası endeks sağlayıcılarının ülkenin sınıflandırılmasıyla ilgili yaptığı değerlendirmeler. Türkiye’nin mevcut endeks kategorisinden daha alt bir kategoriye indirilmesi söz konusu olursa pasif fonlardan otomatik çıkışlar yaşanabilir.
Bu doğal olarak kısa vadede hisse senedi piyasası üzerinde satış baskısı oluşturabilir.
Fakat Türkiye piyasasında yerli fonların ağırlığının ciddi şekilde arttığını da unutmamak gerekiyor. Bu nedenle yabancı yatırımcıların piyasadan çıkması geçmiş dönemlerde olduğu kadar belirleyici olmayabilir.
Yine de bunun piyasanın yönü açısından tek başına olumlu ya da olumsuz bir gösterge olduğunu düşünmüyorum.
TCMB Rezervlerinde Görünüm Olumlu
Türkiye tarafındaki olumlu gelişmelerden biri Merkez Bankası rezervleri.
Son yaklaşık bir aylık dönemde net pozisyonda 19 milyar doların üzerinde bir artış görülüyor. Altın fiyatlarındaki gerilemenin rezervler üzerinde yarattığı yaklaşık 7 milyar dolarlık negatif değerleme etkisini de dikkate aldığımızda TCMB’nin döviz alımının gerçekte 25-26 milyar dolar civarında olduğu düşünülebilir.
Bu oldukça güçlü bir rakam.
Son açıklanan verilerde yabancı yatırımcı tarafında da Türkiye’ye giriş görülüyor. Hisse senedi ve Eurobond tarafındaki toplam giriş birkaç milyar dolar seviyesinde. Bunun önemli bir bölümü Hazine’nin yaptığı ihraçlardan kaynaklansa da genel anlamda sermaye akımlarında şu aşamada ciddi bir sorun görünmüyor.
BIST’in Asıl Hikâyesi Enflasyon ve Faiz
Türkiye piyasasında zaman zaman NATO zirvesi, jeopolitik gelişmeler veya şirketlerin yaptığı bazı anlaşmalar üzerinden yeni bir hikâye yaratmaya çalışıyoruz.
Fakat bana göre asıl hikâye bunlar değil.
Türkiye piyasasının yönünü belirleyecek temel konu enflasyon görünümü ve faizlerin nereye gideceği.
Önümüzdeki toplantılarda politika çerçevesinde yapılacak değişikliklerle efektif fonlama maliyetinin aşağı gelmesi piyasaya bir miktar hareket getirebilir.
Ancak asıl problem yaklaşan bilanço dönemi.
Bankalar tarafında çok güçlü bilançolar beklenmiyor. Sanayi şirketlerinde de beklentiler oldukça sınırlı. Dolayısıyla endeksi yukarı taşıyacak güçlü bir kâr hikâyesinin nereden geleceği şu anda çok net değil.
Jeopolitik gelişmeler de yılın başında beklediğimiz faiz indirim patikasını bir miktar bozdu. Yılın başında Türkiye piyasası konusunda daha pozitif konuşabiliyorduk. Şu anda şartlar biraz daha zor.
Portföyde Şimdilik Büyük Bir Değişiklik Düşünmüyorum
BIST tarafında 14.000 seviyesinin altında düzenli kapanışlar görmeye başlarsak kısa vadeli pozisyonların bir kısmını kapatmayı düşünebilirim.
Böyle bir durumda bir süre TL’de bekleyip daha uygun seviyelerden yeniden pozisyon almak bana daha mantıklı geliyor.
Bununla birlikte uzun vadeli grafiğe baktığımızda 2023’ten bu yana devam eden ana trend henüz bozulmuş değil. Hatta endeks halen uzun vadeli trend kanalının üst bölgesinde hareket ediyor.
Bu nedenle kısa vadeli zayıflıkla uzun vadeli trendi birbirinden ayırmak gerekiyor.
Eğer Türkiye piyasasında teknik görünüm belirgin şekilde bozulursa pozisyonları azaltıp, ABD’de bilanço döneminin güçlü geçmesi durumunda Amerika tarafındaki ağırlığı artırmak alternatiflerden biri olabilir.
Altın tarafında ise şimdilik mevcut pozisyonu koruyorum. Burada doların yönü ve jeopolitik gelişmeler belirleyici olacak.
Özetle şu anda portföyde radikal bir değişiklik yapmak için yeterli neden görmüyorum. ABD tarafında yüksek faizlere rağmen piyasanın güçlü kalması dikkat çekici. Türkiye’de ise ana trend korunuyor ancak yukarı hareketi destekleyecek yeni bir katalizöre ihtiyaç var.
Önümüzdeki dönemde hem ABD bilanço sezonu hem de Türkiye’de açıklanacak şirket sonuçları portföy kararları açısından daha belirleyici olacak.

Yorumlar