
THE WARREN BUFFET WAY 38 YIL SONRA: Coca Cola (KO) Üzerinden Bir Değerleme Deneyi

Güncelleme tarihi: 11 Eki
Robert G. Hagstrom’un The Warren Buffett Way kitabının en güçlü taraflarından biri, Warren Buffett’ın yatırım yaklaşımını yalnızca birtakım nitel ifadelerle anlatmakla yetinmemesi. Hagstrom, Buffett’ın iyi bir işletmede ne aradığını; yönetim kalitesinden sermaye verimliliğine, rekabet avantajından değerlemeye kadar sistematik bir çerçeveye dönüştürmeye çalışıyor. Kitabın merkezindeki düşünce aslında oldukça sade: İyi bir şirket bulmak tek başına yeterli değil. Yatırımcının aynı zamanda bu şirketin gelecekte yaratabileceği ekonomik kazancı ve bugün bu kazanç için ödediği fiyatı anlaması gerekiyor.
Bu yaklaşımın kitapta en dikkat çekici biçimde ortaya çıktığı örneklerden biri Coca-Cola. Buffett’ın Berkshire Hathaway üzerinden Coca-Cola’ya yaptığı büyük yatırımı bugün geriye dönüp incelediğimizde, sonucu bilmenin verdiği rahatlıkla bunun kolay bir karar olduğunu düşünmek mümkün. Oysa Hagstrom’un anlatmaya çalıştığı şey tam tersine, Buffett’ın o dönemde geçmiş fiyat performansına veya yalnızca mevcut F/K oranına bakmadığı. Esas mesele Coca-Cola’nın elindeki sermayeyi hangi getirilerle yeniden yatırabileceği, markasının ve dağıtım sisteminin gelecekte ne kadar nakit yaratabileceği ve bu gelecekteki ekonomik kazançların bugünkü değeriydi.
Hagstrom’un Coca-Cola örneğinde kullandığı temel kavram “şirket sahibine kalan ekonomik kazanç” (owner earnings). Bu kavram klasik muhasebe kârının biraz ötesine geçmeye çalışıyor. Basitleştirilmiş haliyle net kâra amortisman ve itfa gibi nakit çıkışı gerektirmeyen giderler geri ekleniyor; ardından işletmenin mevcut rekabet gücünü ve üretim kapasitesini koruyabilmesi için yapması gereken bakım yatırımları ve gerekli ilave işletme sermayesi düşülüyor. Amaç, şirketin faaliyetlerini sürdürdükten sonra ekonomik olarak hissedara kalabilecek kazanca yaklaşmak.
Hesaplama notu — Şirket sahibine kalan ekonomik kazanç: Basitleştirilmiş formül: Net kâr + amortisman ve itfa gibi uygun nakit dışı giderler − mevcut faaliyetleri korumak için gereken yatırım harcamaları − gerekli ilave işletme sermayesi. Örneğin stok ve alacaklarda artış nedeniyle işletmeye ek para bağlanması gerekiyorsa bu tutar düşülür. Amortisman ise ilgili dönemde doğrudan nakit çıkışı yaratmadığı için geri eklenir. Bu kazanç, fiilen ödenen temettüyle aynı şey değildir.
Hagstrom’un verdiği rakamlara göre Coca-Cola’nın ekonomik kazancı 1981’de yaklaşık 262 milyon dolardan 1988’de 828 milyon dolara yükselmişti. Bu, yedi yıllık dönemde yıllık bileşik yaklaşık %17,9 büyümeye karşılık geliyordu.
Hesaplama notu — Yıllık bileşik büyüme: (Son değer / İlk değer)^(1 / yıl sayısı) − 1. Bu örnekte (828 / 262)^(1/7) − 1 ≈ %17,9 çıkar. Bileşik büyüme, her yılki artışın bir önceki yılın büyümüş tutarı üzerinden hesaplanmasıdır.
Hagstrom burada klasik tek aşamalı bir sonsuz büyüme modeli kullanmak yerine iki aşamalı bir değerleme yapıyor. İlk aşamada Coca-Cola’nın olağanüstü büyümesini bir süre daha sürdürebileceğini, ikinci aşamada ise şirketin daha normal ve sürdürülebilir bir büyüme oranına döneceğini varsayıyor.
İlk senaryoda 828 milyon dolarlık ekonomik kazancın on yıl boyunca yıllık %15 büyüdüğünü varsayıyor. Bu varsayım altında ekonomik kazanç onuncu yıl sonunda yaklaşık 3,35 milyar dolara ulaşıyor. Ardından büyümenin sürekli olarak %5’e gerilediğini ve gelecekteki nakit akışlarının o dönemin uzun vadeli tahvil faizi olan yaklaşık %9 ile bugüne indirildiğini kabul ediyor. Sonuç yaklaşık 48,4 milyar dolarlık bir içsel değer. Daha muhafazakâr büyüme varsayımlarında da değer hâlâ yüksek: ilk on yıl için %12 büyümede yaklaşık 38,2 milyar dolar, %10 büyümede yaklaşık 32,5 milyar dolar. Coca-Cola’nın o dönemdeki piyasa değeri ise yaklaşık 15 milyar dolar civarındaydı. Dolayısıyla Hagstrom’un yeniden uyarlamasına göre Buffett yalnızca iyi bir şirket almıyordu; gelecekte yaratacağı ekonomik kazanca kıyasla anlamlı bir fiyat avantajıyla iyi bir şirket alıyordu.
Burada önemli bir ayrım yapmak gerekiyor. Bu hesap Warren Buffett’ın yatırım yaptığı gün önüne koyduğu ve daha sonra kamuoyuyla paylaştığı bir Excel modeli değil. Hagstrom’un Buffett’ın mektuplarından, açıklamalarından ve yatırım prensiplerinden yola çıkarak geriye dönük biçimde oluşturduğu bir değerleme uyarlaması. Bu ayrıntı önemli çünkü Buffett’ın kendisi de değerlemeyi mekanik bir F/K hesabına indirgemiyor. 1995 Berkshire Hathaway toplantısında Coca-Cola’yı tartışırken bugünkü kazancın kaç katının ödendiğinin tek başına belirleyici olmadığını, esas önemli olanın gelecekteki kazançlar ile sermayenin yeniden yatırılabileceği getiri olduğunu açık biçimde vurguluyor. Buffett’ın ifadesiyle önemli olan bugünkü kazanç değil, “gelecek”; mevcut çarpan ancak sermayenin hangi oranlarda yeniden yatırılabileceğiyle birlikte anlam kazanıyor.
Bu noktadan sonra asıl ilginç soru ortaya çıkıyor: Hagstrom’un 1988 Coca-Cola’sına uyguladığı mantığı 2026 Coca-Cola’sına uygularsak ne olur?
Coca-Cola’nın 2025 yılı düzeltilmiş hisse başına kârı 3,00 dolar oldu. Şirketin Şubat 2026’da yayımladığı yıllık sonuçlarında bu rakam açık biçimde raporlanıyor. Temmuz ayında yayımlanan ikinci çeyrek sonuçlarıyla birlikte şirket 2026 için beklentilerini yukarı taşıdı. Şirket yönetiminin açıkladığı beklentilere göre kur hareketleri, satın almalar ve elden çıkarmaların etkileri hariç tutularak hesaplanan organik gelirlerin yaklaşık %5 büyümesi, kur hareketleri, satın almalar ve elden çıkarmaların etkisinden arındırılmış düzeltilmiş hisse başına kârın %7–8 artması ve toplam düzeltilmiş hisse başına kârın %9–10 büyümesi bekleniyor.
2025’teki 3,00 dolarlık düzeltilmiş hisse başına kâra şirketin 2026 için verdiği %9–10 büyüme beklentisinin orta noktasını uygularsak yaklaşık 3,285 dolarlık bir hisse başına kâr tahminine ulaşıyoruz. Buradaki 3,285 dolar şirketin yayımladığı doğrudan bir hisse başına kâr tahmini değil; şirketin yayımladığı %9–10 büyüme beklentisinden benim çıkardığım yaklaşık orta nokta tahminidir. Bu ayrımı özellikle belirtmek gerekiyor.
Kavram ve hesaplama notu — Düzeltilmiş hisse başına kâr: Şirketin bazı kalemlerin etkisini çıkararak sunduğu hisse başına kâr göstergesidir; muhasebe standartlarına göre açıklanan net kârla aynı olmak zorunda değildir. Buradaki hesap 3,00 × [1 + (%9 + %10) / 2] = 3,285 dolar şeklindedir. Şirket yönetiminin beklentileri ise geleceğe yönelik tahminlerdir; gerçekleşme garantisi taşımaz.
Coca-Cola’nın ABD’de sunduğu son üç aylık finansal raporunda (10-Q) hisseye dönüşebilecek araçların etkisini de içeren altı aylık ortalama hisse sayısı yaklaşık 4,313 milyar olarak raporlanıyor. Aynı dosyada 2026’nın ilk altı ayındaki amortisman ve itfa gideri 530 milyon dolar, sermaye harcamaları ise 684 milyon dolar seviyesinde. Dolayısıyla yaklaşık 3,285 dolarlık düzeltilmiş hisse başına kârı 4,313 milyar hisseyle çarptığımızda kabaca 14,2 milyar dolarlık düzeltilmiş net kâr gücüne ulaşıyoruz.
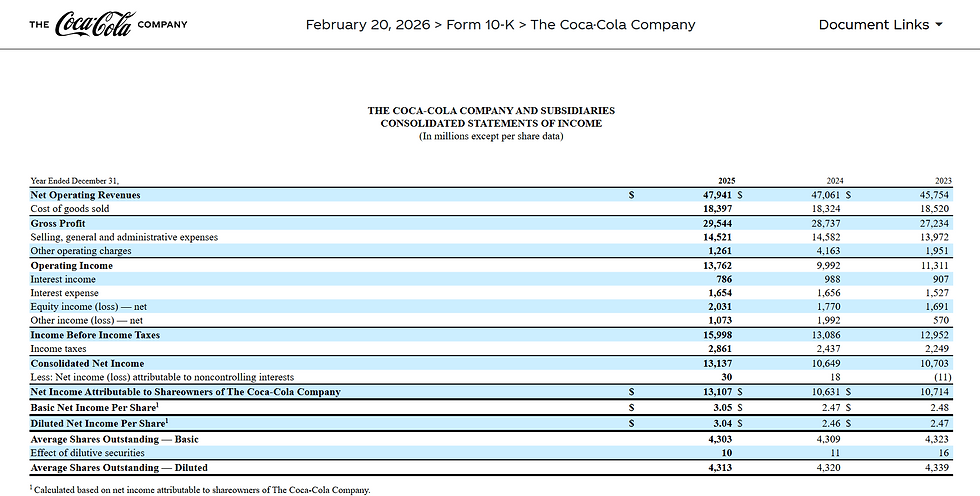
Şirket sahibine kalan ekonomik kazanç hesabında buradan sonra net kâra nakit çıkışı gerektirmeyen amortismanı geri eklememiz gerekiyor. 2026’nın ilk yarısındaki 530 milyon dolarlık amortisman ve itfa giderini kaba biçimde yıllıklaştırırsak yaklaşık 1,06 milyar dolarlık bir rakama ulaşıyoruz. Ardından şirketin 2026 yılı için öngördüğü yatırım harcamasını düşüyoruz. Coca-Cola’nın Temmuz ayındaki resmî beklentilerinde yıl sonu faaliyetlerden sağlanan nakit akışı yaklaşık 14,4 milyar dolar, maddi duran varlık yatırımları yaklaşık 2,2 milyar dolar ve buna bağlı serbest nakit akışı yaklaşık 12,2 milyar dolar olarak açıklanıyor.
Basitleştirilmiş Hagstrom hesabımız böylece yaklaşık olarak şu noktaya geliyor: 14,2 milyar dolar düzeltilmiş net kâr artı 1,06 milyar dolar yıllıklaştırılmış amortisman ve itfa gideri eksi 2,2 milyar dolar yatırım harcaması. İşletme sermayesindeki değişimin etkisini uzun dönem için nötr varsaydığımızda ortaya yaklaşık 13 milyar dolarlık ekonomik kazanç çıkıyor.
Hesaplama notu — 13 milyar dolara nasıl ulaşıyoruz? 3,285 × 4,313 ≈ 14,168 milyar dolar düzeltilmiş net kâr; 0,530 × 2 = 1,060 milyar dolar yıllıklaştırılmış amortisman ve itfa gideri. Ardından 14,168 + 1,060 − 2,200 ≈ 13,028 milyar dolar, yuvarlayarak 13 milyar dolar. Altı aylık gideri ikiyle çarpmak mevsimselliği dikkate almayan kaba bir varsayımdır.
Burada bir kez daha metodolojik bir not düşmek gerekiyor. Bu 13 milyar dolar Coca-Cola’nın açıkladığı resmî bir “şirket sahibine kalan ekonomik kazanç” rakamı değildir. Düzeltilmiş hisse başına kâr göstergesini, yıllıklandırılmış amortisman ve itfa gideri ve şirketin yatırım harcaması beklentisiyle birleştirerek oluşturduğumuz bir değerleme noktasıdır. Ayrıca toplam yatırım harcamalarının tamamını mevcut faaliyetleri korumaya yönelik yatırım harcaması kabul etmek de muhafazakâr ama basitleştirici bir varsayımdır. Gerçekte toplam yatırım harcamasının bir bölümü işi mevcut seviyede tutmak için, bir bölümü ise büyümeyi desteklemek için yapılabilir.
Yöntem notu — Büyümenin de bir maliyeti var: Gelecekteki büyümeyi sağlayacak ek yatırım ve işletme sermayesi ihtiyacı da nakit akışlarıyla tutarlı olmalıdır. Kazancın tamamını hissedara kalabilir kabul edip büyümeyi ayrıca maliyetsiz varsaymak değeri şişirebilir. Bu nedenle burada kullanılan 13 milyar dolar, ayrıntılı bir nakit akışı tahmininin yerini tutan kesin bir rakam değil, basitleştirilmiş bir başlangıç varsayımıdır.
Tam da bu nedenle hesabın ikinci bir kontrol noktasının olması faydalı. Coca-Cola yönetiminin 2026 yılına ilişkin kendi beklentileri 14,4 milyar dolar faaliyetlerden sağlanan nakit akışı ve 2,2 milyar dolar yatırım harcaması üzerinden yaklaşık 12,2 milyar dolar serbest nakit akışı öngörüyor. Bizim 13 milyar dolarlık basitleştirilmiş ekonomik kazanç hesabımızla yönetimin 12,2 milyar dolarlık serbest nakit akışı beklentisi arasında, 12,2 milyar dolar esas alındığında yaklaşık %6,6 fark bulunuyor. İki rakam kavramsal olarak tamamen aynı şey değil. Birbirlerine yakın olmaları bir karşılaştırma imkânı sunuyor; ancak basitleştirilmiş hesabımızı tek başına doğrulamıyor. Bu çalışmada 12,2–13,0 milyar dolar aralığını başlangıç için bir referans olarak kullanıyoruz.

Asıl ilginç kısım ise bundan sonra başlıyor. Coca-Cola hissesi 28 Eylül 2026’yı 87,18 dolardan kapattı. Yaklaşık 4,3 milyar hisse üzerinden düşünüldüğünde bu fiyat kabaca 375 milyar dolar civarında bir özsermaye değerine karşılık geliyor. Soru artık Coca-Cola’nın iyi bir şirket olup olmadığı değil. Soru, yaklaşık 13 milyar dolarlık başlangıç ekonomik kazancı karşılığında 375 milyar dolar civarında ödeme yapmanın hangi büyüme ve iskonto oranlarında mantıklı hale geldiği.
Kavram notu — Talep edilen getiri ve iskonto oranı: Talep edilen yıllık getiri, yatırımcının risk üstlenmek karşılığında beklediği asgari getiridir. Bu çalışmada gelecekte hissedara kalacak kazancı bugünkü değere çeviren r oranı olarak kullanılıyor. Örneğin bir yıl sonra elde edilecek 100 doların %8 getiri beklentisiyle bugünkü değeri 100 / 1,08 = 92,59 dolardır. İki yıl sonraki 100 dolar için hesap 100 / 1,08² = 85,73 dolar olur. Talep edilen getiri yükseldikçe bugün ödenebilecek fiyat düşer. Bu oran gerçekleşecek getirinin garantisi değildir. Hisse yatırımı risk taşıdığı için devlet tahvili faizi tek başına özsermaye getiri beklentisine eşit kabul edilmemelidir.
İşte burada Hagstrom’un 1988 yaklaşımını bugüne birebir taşımaya çalıştığımızda modelin zayıf noktası ortaya çıkıyor. Hagstrom Coca-Cola’yı değerlerken uzun vadeli devlet tahvili faizini yaklaşık %9’luk iskonto oranı olarak kullanmıştı. Eylül 2026 sonunda 30 yıllık ABD Hazine tahvil faizi ise yaklaşık %5,5–5,6 bölgesine yükselmiş durumda; 28 Eylül’de 30 yıllık getiri gün içinde yaklaşık %5,56 seviyesine ulaştı.
Hagstrom’un orijinal mantığını hiçbir değişiklik yapmadan uygulayıp %5,56 civarındaki uzun vadeli tahvil faizini iskonto oranı, %5’i de sonsuz büyüme oranı olarak kabul edersek değerlemeyi aşırı hassas hale getiren bir durumla karşılaşıyoruz. Gordon sabit büyüme modelinin devam değeri kısmındaki payda iskonto oranı eksi büyüme oranıdır. Yani burada yaklaşık %5,56 eksi %5,00, başka bir ifadeyle yalnızca 0,56 yüzde puanlık bir fark kalıyor. Payda bu kadar küçüldüğünde devam değeri astronomik seviyelere çıkıyor ve Coca-Cola’nın hisse başına değeri 500 doların üzerine taşınabiliyor.
Formül notu — D₁ / (r − g) ne demek? Gordon sabit büyüme modelinde bugünkü değer = D₁ / (r − g). Burada D₁, gelecek yıl beklenen hisse başına temettü; r, yatırımcının talep ettiği yıllık getiri; g ise temettünün sonsuza kadar süreceği varsayılan yıllık büyüme oranıdır. Örneğin gelecek yıl 3 dolar temettü, %8 getiri beklentisi ve %3 büyüme varsayımıyla 3 / (0,08 − 0,03) = 60 dolar bulunur. Formülün çalışması için r > g olmalıdır.Bu yazıda temettüyü değil, hissedara kalabilecek ekonomik kazancı modelliyoruz. Bu yüzden aynı matematiği devam değeri = sonraki yılın ekonomik kazancı / (r − g) biçiminde uyarlıyoruz. İlk on yılı ayrıca tahmin ettiğimiz için paya 11. yılın kazancı girer; sonuç 10. yıl sonundaki değerdir. Bugünkü değere ulaşmak için bu tutarı ayrıca (1 + r)¹⁰ ile bölmek gerekir.
İskonto oranı büyüme oranından yüksek kaldığı sürece matematik kendi içinde çalışıyor. Sorun, varsayımların ekonomik gerekçesinin zayıflaması ve sonucun çok küçük değişikliklere aşırı duyarlı hale gelmesi. Bir şirketin sonsuza kadar ekonominin nominal büyümesine çok yakın bir oranda büyüyeceğini ve bu nakit akışlarının neredeyse aynı orandaki bir iskonto oranıyla bugüne getirileceğini varsaydığınızda, devam değeri bütün modeli ele geçiriyor. Bu noktadan sonra model işletmenin değerini ölçmekten çok varsayımların matematiksel etkisini ölçmeye başlıyor.
Bu nedenle daha ihtiyatlı bir uzun dönem büyüme varsayımı olarak %3 kullanalım. Başlangıç ekonomik kazancını 13 milyar dolar, ilk on yıllık büyümeyi %5, uzun dönem büyümeyi %3 ve iskonto oranını yine Hagstrom mantığıyla uzun vadeli tahvil faizine yakın %5,56 olarak bıraktığımızda Coca-Cola için yaklaşık 622 milyar dolarlık bir özsermaye değeri çıkıyor. Bunu yaklaşık 4,313 milyar hisseye böldüğümüzde hisse başına değer yaklaşık 144 dolar oluyor.
Hesaplama notu — İki aşamalı değerleme: K₀ başlangıç kazancı, b ilk on yılın büyüme oranı, g sonraki yılların sürekli büyüme oranı olsun. Her yılın kazancı Kₜ = K₀ × (1 + b)ᵗ; bugünkü değeri ise Kₜ / (1 + r)ᵗ olarak hesaplanır. İlk on yılın bu değerleri toplanır ve üzerine [K₁₀ × (1 + g) / (r − g)] / (1 + r)¹⁰ eklenir. Örnekte K₀ = 13 milyar dolar, b = %5, g = %3 ve r = %5,56 kullanıldığında toplam yaklaşık 622,2 milyar dolar çıkar. 622,2 / 4,313 ≈ 144,3 dolar da hisse başına değerdir. Burada yıl sonu nakit akışı varsayımı kullanılıyor.Hissedarın kazancından hareket ettiğimiz için sonuç doğrudan özsermaye değeri, yani hisselerin toplam değeridir. İşletmenin borç verenlerle birlikte tüm sermaye sağlayıcılarına ait değeriyle karıştırılmamalıdır; bu hesapta sonuçtan borcu mekanik biçimde tekrar düşmüyoruz.
Bugünkü 87 dolar civarındaki fiyatla karşılaştırıldığında bu sonuç Coca-Cola’nın son derece ucuz olduğunu düşündürüyor. Fakat bence burada “Coca-Cola ucuz” sonucuna atlamak yerine modelin neden böyle bir sonuç verdiğini sorgulamak daha önemli. Çünkü Coca-Cola hakkındaki görüşümüzü değiştirmeden yalnızca iskonto oranını birkaç puan yükselttiğimizde elde ettiğimiz içsel değer dramatik şekilde değişiyor.
Başlangıç ekonomik kazancını 13 milyar dolar, uzun dönem büyümeyi %3 ve ilk yüksek büyüme dönemini on yıl olarak sabit tuttuğumuzu düşünelim. Coca-Cola’nın ekonomik kazancının bu on yıllık dönemde yıllık %4 büyüdüğünü varsayarsak, yıllık %7 getiri beklentisiyle hisse başına yaklaşık 84,3 dolar, %8 ile 67,2 dolar, %9 ile 55,8 dolar değer elde ediyoruz. Büyümeyi %5’e çıkardığımızda aynı değerler sırasıyla yaklaşık 91,5 dolar, 72,7 dolar ve 60,3 dolar oluyor. %6 büyümede ise yaklaşık 99,3 dolar, 78,7 dolar ve 65,1 dolara ulaşıyoruz.
Bu tablo Coca-Cola değerlemesinin asıl tartışmasını oldukça açık hale getiriyor. yıllık yaklaşık %7 getiri talep eden yatırımcı için bugünkü 87 dolar civarındaki fiyatı açıklamak oldukça kolay. Coca-Cola’nın ekonomik kazancını on yıl boyunca %4–5 civarında büyütebilmesi yeterli oluyor. Fakat %8 getiri talep eden yatırımcı açısından aynı şirket çok daha pahalı görünmeye başlıyor. %4–6 büyüme varsayımlarında ortaya çıkan değer yaklaşık 67–79 dolar arasında kalıyor. %9 getiri talep edildiğinde ise değer yaklaşık 56–65 dolar bandına kadar geriliyor.
Dolayısıyla Coca-Cola’yı değerlerken cevaplamamız gereken soru yalnızca “Şirket ne kadar büyür?” değil. Belki de bundan önce sormamız gereken soru “Coca-Cola gibi yüksek kaliteli, dayanıklı ve tahmin edilebilir bir işletmeden benim talep etmem gereken getiri ne olmalı?” Çünkü talep edilen yıllık getirideki yalnızca bir veya iki puanlık değişiklik bile içsel değeri onlarca dolar oynatabiliyor.
Bu soruya başka bir açıdan da yaklaşabiliriz. Modeli tersine çevirip piyasanın bugünkü 87,18 dolarlık fiyatının hangi büyümeyi fiyatladığını sorabiliriz. Başlangıç ekonomik kazancını 13 milyar dolar ve uzun dönem büyümeyi %3 olarak sabit bıraktığımızda, yıllık %7 getiri talep eden bir yatırımcının bugünkü fiyatı açıklayabilmesi için Coca-Cola’nın ekonomik kazancını önümüzdeki on yıl boyunca yıllık yaklaşık %4,4 büyütmesi gerekiyor. Talep edilen yıllık getiri %8’e çıktığında gereken büyüme yaklaşık %7,3’e, %9’a çıktığında ise yaklaşık %9,8’e yükseliyor.
Hesaplama notu — Fiyattan büyüme beklentisine gitmek: Aynı iki aşamalı formülde bu kez değer biliniyor: 87,18 × 4,313 ≈ 376 milyar dolar. Başlangıç kazancını, uzun dönem büyümeyi ve talep edilen getiriyi sabit tutup ilk on yılın büyüme oranını değiştiriyoruz. Hesaplanan değer 376 milyar dolara eşitlendiğinde piyasa fiyatını açıklayan büyümeyi buluyoruz. Bu, piyasanın gerçek beklentisini doğrudan ölçmez; seçtiğimiz diğer varsayımlar altında fiyatın ima ettiği büyümeyi gösterir.
Bu sonuçları Coca-Cola’nın kendi beklentileriyle karşılaştırmak ilginç. Şirket 2026 yılı için yaklaşık %5 organik gelir büyümesi, kur etkileri ile satın alma ve elden çıkarmalardan arındırılmış düzeltilmiş hisse başına kâr tarafında %7–8 büyüme ve toplam düzeltilmiş hisse başına kârda %9–10 büyüme bekliyor. Elbette bir yıllık hisse başına kâr beklentisini on yıllık ekonomik kazanç büyümesiyle doğrudan eşitlemek doğru değil. Fakat bu rakamlar bugünkü fiyatın hangi tür beklentiler gerektirdiğini anlamamız için faydalı bir çıpa sağlıyor.
yıllık %7 getiri talep eden bir yatırımcı için piyasanın ima ettiği yaklaşık %4,4 uzun dönem büyüme Coca-Cola gibi bir işletme açısından ulaşılması zor görünmeyebilir. yıllık %8 getiri beklentisi altında gereken yaklaşık %7,3 büyüme, şirketin bugün ürettiği güçlü kâr artışına yakın bir performansın çok uzun süre korunmasını gerektiriyor. yıllık %9 getiri beklentisi altında gereken yaklaşık %9,8 büyüme ise Coca-Cola büyüklüğündeki olgun bir küresel tüketim şirketi için çok daha iddialı bir beklenti haline geliyor.
Tam da bu nedenle bu çalışmayı “Coca-Cola’nın gerçek değeri 73 dolardır” gibi tek bir hedef fiyatla bitirmenin doğru olmadığını düşünüyorum. Değerleme bize kesinlik vermiyor; varsayımlarımızın sonuçlarını görmemizi sağlıyor. Hagstrom’un yaklaşımının bugün hâlâ değerli olmasının nedeni de burada. Şirket sahibine kalan ekonomik kazanç kavramı yatırımcıyı muhasebe kârının ötesine geçmeye ve şirketin gerçek ekonomik üretim kapasitesini düşünmeye zorluyor. Fakat iskonto oranı ve uzun dönem büyüme gibi girdiler konusunda mekanik davranıldığında aynı model kolaylıkla yanıltıcı sonuçlar da üretebiliyor.
1988 örneğinde kullanılan %9’luk iskonto oranı ile %5’lik uzun dönem büyüme oranı arasında 4 yüzde puanlık fark vardı. Bugünkü örnekte ise %5,56 iskonto oranı ve %5 büyüme varsayımı bu farkı yalnızca 0,56 yüzde puana indiriyor. 2026’da uzun vadeli tahvil faizinin %5,5 civarında olduğu bir ortamda aynı metodolojiyi hiçbir değişiklik yapmadan kullanmak, özellikle uzun dönem büyüme oranı da %5’e yakın seçildiğinde, modelin değerini anlamsız şekilde şişiriyor. Dolayısıyla The Warren Buffett Way’den bugün çıkarılması gereken ders “1988’de kullanılan formülü olduğu gibi kopyalayın” demek değil belki. Daha doğru ders, işletmenin ekonomik karakterini anlamaya çalışmak, gelecekte üreteceği nakdi düşünmek ve ardından kullandığımız değerleme varsayımlarının bizi hangi sonuca götürdüğünü açık biçimde görmek. Örneğin, “Şirketin ekonomik kazancı on yıl boyunca yılda yaklaşık %4,4 büyürse, %7 yıllık getiri beklentisi altında mevcut fiyatı açıklayabiliyor muyuz?” diye sormak, tek bir hedef fiyata odaklanmaktan daha öğretici olabilir.
Belki Hagstrom’un kitabının hâlâ güncel kalmasının sebebi de tam olarak budur. Formüller ve piyasa koşulları değişebilir; faiz oranları, büyüme oranları ve değerleme çarpanları farklılaşabilir. Fakat yatırımcının cevaplamaya çalıştığı temel sorular çok fazla değişmiyor: Bu şirket gerçekten kaliteli mi? Sermayesini yüksek getirilerle yeniden yatırabiliyor mu? Sahiplerine ne kadar ekonomik kazanç bırakıyor? Bu kazanç önümüzdeki yıllarda ne kadar büyüyebilir? Ve en önemlisi, bugün gelecekteki bu büyüme ve kazançlar karşılığında ne kadar ödüyoruz?
Coca-Cola bu soruları sormak için 1988’de olduğu kadar bugün de iyi bir örnek. Ancak bu kez aynı şirket bize başka bir ders daha veriyor: iyi bir işletmeyi anlamak işin yalnızca yarısı. Diğer yarısı, bu kalite için hangi getiriden vazgeçmeye hazır olduğumuzu bilmektir. Bu nedenle bizim için asıl sonuç tek bir içsel değer rakamı değil; Coca-Cola’nın farklı büyüme ve talep edilen yıllık getiri varsayımları altında hangi değer aralığına sahip olduğunu görmek olmalı. Hagstrom’un yaklaşımını 38 yıl sonra yeniden test ettiğimizde ortaya çıkan en önemli bulgu belki de budur: İşletmenin ekonomik karakterini anlamadan değerleme yapmamak gerekir; fakat değerlemenin de kullandığımız varsayımlara ne kadar bağımlı olduğunu hiçbir zaman unutmamak gerekir.
Not: Değer matrisini aşağıda bulabilirsiniz:
İlk 10 yıl yıllık kazanç büyümesi ↓ / Talep edilen yıllık getiri → | %6 | %7 | %8 | %9 | %10 |
%3 | 103,5 | 77,6 | 62,1 | 51,7 | 44,4 |
%4 | 112,7 | 84,3 | 67,2 | 55,8 | 47,7 |
%5 | 122,7 | 91,5 | 72,7 | 60,3 | 51,4 |
%6 | 133,6 | 99,3 | 78,7 | 65,1 | 55,3 |
%7 | 145,4 | 107,8 | 85,2 | 70,3 | 59,6 |
%8 | 158,2 | 116,9 | 92,2 | 75,8 | 64,2 |
Yorumlar