
Zayıflayan İstihdam, Yapay Zekâ Harcamaları ve Portföyde Denge Arayışı

Güncelleme tarihi: 27 Eyl
Bu yazı, 4 Temmuz 2026 tarihinde kaydettiğim piyasa değerlendirmesinin düzenlenmiş metnidir. Buradaki görüşler ve fiyat seviyeleri videonun çekildiği tarihteki düşüncelerimi yansıtmaktadır.
Bir süredir video çekmiyordum. Dünya Kupası’nın yarattığı hayal kırıklığının üzerine CFA Level II sınavını geçememek de moralimi bozdu. Sınava yeniden hazırlanacağım; fakat bu arada piyasalardan ve düzenli kayıt tutma alışkanlığımdan fazla uzaklaşmamak gerektiğini hissediyorum. Bu nedenle yaklaşık iki aylık aradan sonra hem portföyde nelerin değiştiğine hem de piyasadaki ana hikâyelere yeniden bakmak istedim.
İki Aylık Portföy Muhasebesi
Portföydeki fiyatları en son 8 Mayıs’ta güncellemişim. O tarihten bu yana para piyasası fonları yaklaşık %6 getiri sağlarken yerli hisse senedi fonunun getirisi %-2,4’te kaldı. Teknoloji fonu KTJ ise yaklaşık %12 yükseldi. Portföyde yerli hisse senedi fonlarını %25, KTJ’yi yaklaşık %15–16 ve KZL’yi %10 ağırlıkla taşıyoruz. Aynı dönemde portföyün toplam getirisi yaklaşık 52 bin TL, yani %3,65 oldu. Aktif yönetilen KCV’nin getirisi ise %4,1 seviyesinde gerçekleşti.
KCV’nin portföyden daha iyi performans göstermesi, özellikle bizim gibi oynaklığın ve varlıklar arası ayrışmanın yüksek olduğu piyasalarda aktif yönetimin önemini yeniden gösteriyor. Bununla birlikte, para piyasası fonlarının yaklaşık %6 getirdiği bir dönemde portföyün %3,65’te kalması fırsat maliyetinin göz ardı edilemeyeceğini de söylüyor. Risk almak tek başına yeterli değil; alınan riskin risksiz veya düşük riskli alternatife kıyasla karşılığını vermesi gerekiyor.
Bu dönemde portföyü aktif biçimde izliyor olsaydım KZL pozisyonunu muhtemelen daha önce kapatırdım. Altındaki teknik bozulma ve doların güçlenmesi, pozisyonu taşımak için başlangıçtaki gerekçeleri zayıflattı. Dolayısıyla bugünkü değerlendirme yalnızca hangi varlıkların yükselip düştüğüyle ilgili değil; aynı zamanda değişen koşullara yeterince hızlı tepki verip vermediğimizin de bir muhasebesi.
ABD İstihdamında Görüntü Manşetten Daha Zayıf
ABD tarafında en önemli gelişme istihdam raporuydu. İşsizlik oranı ilk bakışta hafif bir iyileşmeye işaret etse de bunun arkasında iş gücüne katılım oranındaki gerileme bulunuyor. İnsanların iş aramaktan vazgeçerek iş gücünün dışına çıkması, işsizlik oranını mekanik olarak aşağı çekebiliyor. Bu nedenle manşet oran tek başına iş gücü piyasasının güçlendiği anlamına gelmiyor.
Tarım dışı istihdam artışı 110 bin kişilik beklentiye karşılık yalnızca 57 bin kişi oldu. Önceki aylara ilişkin verilerin de aşağı yönlü revize edilmesi, zayıflığın tek aya özgü olmadığını düşündürüyor. Daha önce enflasyonun güçlü seyrettiğini fakat istihdam tarafında belirgin bir sorun bulunmadığını konuşuyorduk. Son veriyle birlikte bu ikinci varsayım artık eskisi kadar sağlam görünmüyor.
İstihdam verisinin ardından ABD’nin iki yıllık tahvil faizinde belirgin bir gerileme yaşandı; gün içinde daha düşük seviyeler görülse de hareketin bir kısmı geri alındı. Altın ve gümüş yükselirken gümüşün tepkisi daha kuvvetliydi. Buna karşılık hisse senetleri, zayıf verinin faiz indirimi beklentilerini destekleyebilecek olmasına rağmen, güçlü bir pozitif tepki vermedi. S&P 500 günü ekside kapatırken eşit ağırlıklı endeks görece daha dirençli kaldı. Nasdaq daha kötü performans gösterdi ve yarı iletken ETF’inde yaklaşık %4,5’lik sert bir düşüş yaşandı.
Eşit ağırlıklı endeksin Nasdaq’tan daha iyi performans göstermesi iki farklı biçimde okunabilir. Negatif yorum, pahalı teknoloji hisselerinden çıkış başladığı yönünde. Daha olumlu yorum ise yükselişin yalnızca birkaç mega teknoloji şirketine bağlı kalmayıp sanayi, finans ve diğer sektörlere yayıldığı; dolayısıyla piyasa genişliğinin iyileştiği şeklinde. Bana göre her iki unsur da aynı anda çalışıyor. Teknoloji tarafında değerleme baskısı artarken daha önce geride kalan sektörler momentum kazanıyor.
Yapay Zekâ Hikâyesinde Yeni Soru: Bu Büyümeyi Fazla mı Pahalı Üretiyoruz?
Yarı iletken hisselerindeki satışın sebebi yalnızca yüksek değerlemeler değil. Yapay zekâ yatırımlarının ekonomik verimliliğine ilişkin yeni bir tartışma öne çıkıyor. Microsoft ve Meta gibi şirketlerin çalışanlarının kullandığı yapay zekâ araçlarının maliyetini düşürmeye çalışması, piyasanın önüne önemli bir soru koyuyor: Yapay zekâ talebi çok güçlü olabilir, fakat bu hizmetleri üretmek ve kullanmak için gereğinden fazla mı harcama yapılıyor?
Üretim zincirinin donanım tarafında görüntü hâlâ son derece kuvvetli. Çip üretim ekipmanı ve malzemesi sağlayan KLA gibi şirketler yüksek kârlar üretmeye devam ediyor. Yapay zekâ sistemlerinin oluşturduğu veriyi depolamak için gereken bellek ürünlerini üreten Micron’un sipariş görünümü de oldukça güçlü. Şirketin mevcut siparişlerle üretim kapasitesini uzun süre yüksek kullanımda tutabileceğine ilişkin beklentiler, talebin büyüklüğünü gösteriyor. Ancak zincirin sonunda ortaya çıkan ürünün maliyeti sorgulanmaya başladığında, donanım tarafındaki güçlü siparişler tek başına yatırımcıyı rahatlatmaya yetmiyor.
Çin’in benzer modelleri daha düşük maliyetle geliştirme ihtimali ve büyük teknoloji şirketlerinin sermaye harcamalarında aşırıya kaçıp kaçmadığı tartışması, yapay zekâ temasındaki hisseleri haber akışına çok duyarlı hâle getiriyor. Micron’un güçlü bilançosunun ardından önce sert yükselip daha sonra kazançlarını hızla geri vermesi bunun iyi bir örneğiydi. Bilanço iyi, beklentiler kuvvetli ve siparişler sağlam olsa da fiyat hareketi aynı ölçüde sağlıklı değil.
Bu tür gün içi oynaklık, pozisyon yönetimini de zorlaştırıyor. Sert yükselişlerin birkaç saat içinde satışa dönmesi, ardından fiyatın yeniden toparlanması yatırımcıyı sürekli yanlış tarafta bırakabiliyor. Ben daha sağlıklı pozisyonların, fiyatın kademeli biçimde yükseldiği, sınırlı geri çekilmelerin ardından yeniden güç kazandığı dönemlerde kurulabildiğini düşünüyorum. Çok yüksek oynaklık fırsat yaratıyor gibi görünse de yanlış zamanlamada ciddi zararlar doğurabiliyor.
KLAC, ASML ve diğer yarı iletken şirketlerinde son günlerde önemli geri çekilmeler gördük. Nasdaq’ın büyük şirketlerinin çoğu 20 günlük ortalamalarının altına inerken bazıları 50 günlük, bazı büyük teknoloji hisseleri ise 200 günlük ortalamalarına yaklaştı. Buna karşılık sanayi, finans ve daha önce yapay zekânın iş modellerini bozacağı endişesiyle sert satılan yazılım şirketlerinde daha olumlu bir görünüm oluştu. Adobe ve Autodesk gibi hisselerdeki toparlanma, piyasa içindeki rotasyonun yalnızca savunmacı sektörlere değil, daha önce cezalandırılmış büyüme şirketlerine de uzandığını gösteriyor.
Faiz beklentileri de teknoloji hisseleri üzerinde baskı yaratıyor. Bir şirketin gelecekte üreteceği nakit akımlarını daha yüksek bir iskonto oranıyla bugüne getirdiğimizde bulunan değer düşüyor. Nakit akımlarının büyük bölümünü uzak gelecekte üretmesi beklenen teknoloji şirketleri bu değişime daha duyarlı. Bu nedenle faiz beklentilerindeki küçük bir yukarı hareket bile, özellikle değerlemesi pahalı yarı iletken hisselerinde, sert fiyat değişimlerine yol açabiliyor.
Daha Az Konuşan Fed, Daha Fazla Oynaklık
Kevin Warsh başkanlığındaki Fed’in ilk toplantısında dikkat çeken konu, ileriye dönük yönlendirmeden bilinçli biçimde uzaklaşılmasıydı. Önceki dönemde noktasal grafikler ve uzun açıklamalarla piyasanın geleceğe ilişkin beklentileri şekillendirilirken yeni yaklaşım, merkez bankasının daha az konuşması ve kendisini önceden belirlenmiş bir patikaya bağlamaması gerektiği düşüncesine dayanıyor. Nitekim toplantı metni de önceki döneme göre belirgin biçimde daha kısaydı.
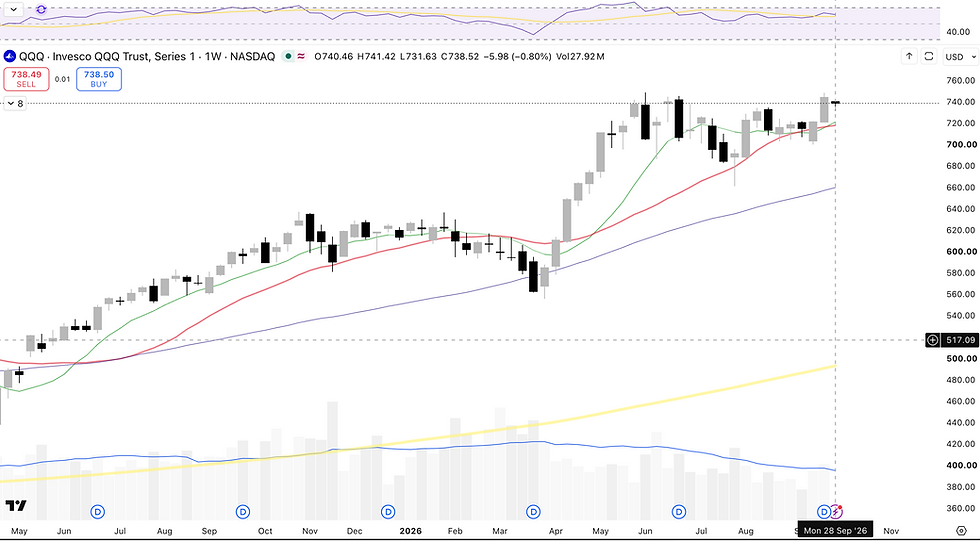
Bu yaklaşımın doğal sonucu daha fazla belirsizlik olabilir. Yatırımcı Fed’in hangi koşulda ne yapacağını daha az öngörebildiğinde, her veri sonrasında fiyat hareketleri sertleşebilir. Dolayısıyla kısa vadeli işlemler yapmak zorlaşırken pozisyonların daha uzun vadeli yatırım tezlerine dayanması gerekecek. Nasdaq’taki kısa vadeli teknik görüntü zayıf olsa da ben pozisyonları tamamen kapatmak yerine, temel görünümü sağlam şirketlerde uzun vadeli duruşu korumayı daha doğru buluyorum.
Bu görüşün en önemli dayanağı şirket kârları. İkinci çeyreğe ilişkin hisse başına kâr büyümesi beklentileri dönem içinde yaklaşık %18,9’dan %23,3’e yükseldi. Normalde bilanço dönemi yaklaşırken analistler tahminlerini aşağı revize etme eğilimindeyken bu kez yukarı yönlü revizyonlar görüyoruz. Ayrıca yönlendirme paylaşan 111 şirketin 63’ünün pozitif, 48’inin negatif görünüm sunması; pozitif yönlendirme oranının beş yıllık ortalamanın üzerinde kalması, iyimserliğin yalnızca analistlerden gelmediğini gösteriyor.
Üstelik iyileşme yalnızca hisse başına kâr tahminlerinde değil, satış beklentilerinde de görülüyor. Kâr rakamları vergi, amortisman veya tek seferlik kalemlerle desteklenebilir; satışlardaki artış ise faaliyet tarafındaki talebe ilişkin daha doğrudan bilgi verir. Birçok sektörde hem satış hem kâr beklentilerinin yükselmesi, ABD şirketlerine yönelik güvenimi koruyor. Bu nedenle riskli varlıklarda pozisyon taşıyacaksam, ağırlığı ABD tarafına kaydırabilirim. Fiyatlar biraz daha makul seviyelere geldiğinde, özellikle yarı iletkenler ve bu şirketlere ekipman sağlayan firmalarda pozisyonları kademeli artırmak değerlendirilebilir.
Altın ve Gümüşte Sabırlı Olmak Gerekiyor
İstihdam verisinin ardından altın ve gümüşte bir tepki yükselişi yaşansa da orta vadeli görüşüm henüz olumluya dönmüş değil. Dolar endeksinin yeniden güçlenmesi ve altının önemli hareketli ortalamalarının altına sarkması, KZL pozisyonunu taşımak için yeterli gerekçe bırakmadı. Portföyü aktif izliyor olsaydım bu teknik bozulmanın ardından KZL’den çıkardım. Gümüşte de benzer bir görünüm var.
Videonun çekildiği tarihte gümüşte 55 dolar civarını, altında ise ilk olarak 3.700 dolar ve daha derin bir düzeltmede 3.400 dolar çevresini yeniden değerlendirme bölgeleri olarak görüyordum. Ancak yalnızca fiyatın bu seviyelere gelmesi yeterli değil. Altın ve gümüşün bir süre konsolide olması, aşağı yönlü baskıya rağmen yeni dipler üretmekte zorlandığını göstermesi ve önemli dirençleri güçlü biçimde aşmaya başlaması gerekiyor. O zamana kadar tepki yükselişlerini kalıcı bir trend dönüşü olarak değerlendirmek için erken olduğunu düşünüyorum.
Türkiye’de Manşet İyi, Ana Eğilim Hâlâ Rahatsız Edici
Türkiye’de açıklanan enflasyon verisinin manşeti ilk bakışta olumlu görünse de ayrıntılar aynı ölçüde rahatlatıcı değil. Aylık enflasyonun %1’in altında kalmasına rağmen çekirdek göstergelerden C endeksinin yaklaşık %1,9 artması, ana eğilimin hâlâ yüksek olduğuna işaret ediyor. Piyasanın veriye güçlü bir olumlu tepki vermemesi de bundan kaynaklanıyor.
Özellikle diğer temel mallar ile işlenmiş gıda tarafındaki katılık rahatsız edici. Temizlik ürünlerinde kullanılan kimyasal girdiler gibi petrol fiyatlarına duyarlı kalemlerde maliyet artışları görülüyor. Ailemizin perakende işi nedeniyle bunun sahadaki karşılığını yakından görüyorum: Üretici veya tedarikçi tarafından yapılan zamlar çoğu zaman geri alınmıyor ve perakendeci de bu maliyeti nihayetinde satış fiyatına yansıtmak zorunda kalıyor. Bu nedenle geçici gibi görünen bir maliyet şoku, fiyat seviyesinde kalıcı bir artışa dönüşebiliyor.
İşlenmiş gıda enflasyonunun kurdaki görece istikrara rağmen yüksek seyretmesi de olumlu değil. Bir yandan yüksek reel faiz uygulanırken diğer yandan belirli ürün gruplarında fiyatlama davranışının bozulmaya devam etmesi, dezenflasyon sürecinin tahmin edilenden daha uzun sürebileceğini düşündürüyor. İş Yatırım yıl sonu enflasyon tahminini %29 seviyesinde korurken politika faizinde yıl sonuna kadar sınırlı bir indirim alanı öngörüyor. Buna ek olarak SUT fiyatlarındaki artışın temmuz enflasyonuna yaklaşık 0,4 puan katkı yapabileceği hesaplanıyor. Avrupa’dakine benzer bir kuraklığın Türkiye’de yaşanması hâlinde kontrol etmekte zorlandığımız gıda fiyatları üzerinde yeni bir baskı oluşması da önemli bir risk.
Borsa İstanbul’da kısa vadede güçlü bir katalizör görmek zor. Savunma sanayisi şirketleri NATO zirvesinin de etkisiyle görece iyi performans gösterse de bankacılık endeksinin zayıf kalması ana endeksi baskılıyor. Genel olarak şirket performanslarının yeterince güçlü olmaması hisse seçimini de zorlaştırıyor. Bu nedenle yerli hisse tarafında tamamen pozisyonsuz kalmak yerine sınırlı bir ağırlık taşımak, fakat riski artırmak için daha iyi bir katalizör veya bilançolar tarafında teyidi beklemek daha doğru olabilir.
Portföy İçin Sonuç
Bugünkü değerlendirme sonunda portföyde ani ve büyük bir değişiklik yapmak yerine birkaç gün daha fiyat hareketlerini izlemek istiyorum. Bununla birlikte yön netleşmeye başladı: Teknik görünüm düzelmezse altın pozisyonu tamamen kapatılabilir. Yerli hisse senedi fonundaki ağırlık bir miktar azaltılarak teknoloji fonu KTJ’ye kaydırılabilir. ABD tarafında ise kısa vadeli oynaklığa rağmen kâr ve satış beklentilerinin gücü nedeniyle uzun vadeli pozisyonları korumak; yarı iletken ve ekipman üreticilerindeki geri çekilmeleri kademeli alım için izlemek bana daha mantıklı geliyor.
Özetle, istihdam verileri ABD ekonomisinde yavaşlamaya işaret ederken şirket kârları henüz aynı ölçüde bozulmuş değil. Yapay zekâ yatırımlarında talep güçlü, fakat bu büyümenin maliyeti artık daha fazla sorgulanıyor. Fed’in daha az yönlendirme yaptığı yeni dönemde oynaklığın yüksek kalması muhtemel. Türkiye’de ise manşet enflasyondaki iyileşmeye rağmen çekirdek eğilim ve fiyatlama davranışı yeterince rahatlatıcı değil. Bu ortamda portföyün ağırlığını güçlü bilanço beklentilerine sahip ABD şirketlerinde tutmak, yerli hisselerde daha seçici olmak ve kıymetli madenlerde yeniden pozisyon almak için daha sağlam bir teknik zemin beklemek en dengeli yaklaşım gibi görünüyor.
Bu yazı yatırım tavsiyesi değildir. Kişisel piyasa değerlendirmelerimi ve videonun çekildiği tarihteki portföy karar sürecimi kayda geçirmek amacıyla hazırlanmıştır.

Yorumlar